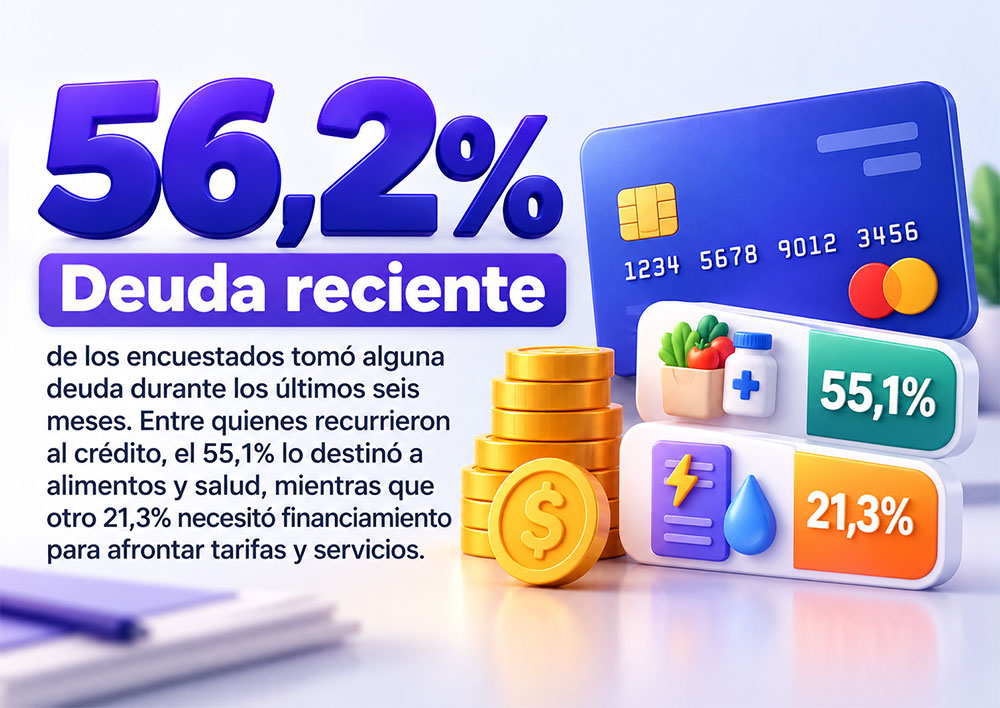


En conjunto, el 76,4% de los endeudados destinó el crédito a necesidades esenciales, frente al 11,8% que lo utilizó para adquirir bienes durables.
La diferencia resulta significativa porque muestra un cambio en la función que cumple el endeudamiento para determinados sectores: en lugar de permitir una compra extraordinaria o anticipar consumo, se convierte en un recurso para completar el presupuesto familiar.
El mes se termina mucho antes que los ingresos se renueven
El relevamiento permite observar con mayor precisión cuándo comienza a faltar el dinero en los hogares. Según las respuestas obtenidas, el 6,9% de los encuestados agota sus ingresos antes o al llegar al día 5 del mes; otro 13,5%, hasta el día 10; y un 18,5%, hasta el día 15.
De esta manera, el 38,9% llega a la mitad del mes sin recursos disponibles de sus ingresos habituales. Si se incorpora a quienes logran extenderlos solamente hasta el día 20, la proporción alcanza el 65,3%. En el extremo opuesto, el 24,2% aseguró que consigue llegar a fin de mes, aunque sin capacidad de ahorro, y apenas el 9,8% declaró que puede cubrir sus gastos y reservar parte del dinero.
Estos resultados describen un escenario en el que el ahorro queda fuera de las posibilidades de una amplia mayoría de los consultados, mientras que el financiamiento aparece como una alternativa para compensar la insuficiencia de ingresos. La situación se produce, además, en un contexto en el que el 81,8% considera que su salario no está superando a la inflación.
Aunque la variación mensual de los precios se encuentra muy por debajo de los niveles registrados en años anteriores, esa desaceleración no necesariamente se traduce en una percepción de recuperación del poder adquisitivo. De hecho, el indicador de Zentrix muestra que, desde marzo de este año, más del 81% de los encuestados sostiene que sus remuneraciones pierden frente al aumento de los precios.
Dos formas de endeudarse según la clase social
Una de las conclusiones más relevantes del estudio surge al comparar las respuestas según el nivel socioeconómico. En los sectores de menores ingresos, el 83,3% aseguró que su dinero no alcanza más allá del día 20, mientras que el 59,6% se queda sin recursos durante la primera quincena.
La capacidad de ahorro también muestra una diferencia considerable: apenas el 0,9% de los encuestados de clase baja declaró que logra llegar a fin de mes y guardar dinero. En cambio, entre quienes se identificaron con la clase alta, el 61,9% manifestó que puede cubrir sus gastos mensuales y ahorrar.
Las desigualdades también aparecen al observar el acceso al crédito y, especialmente, los motivos que llevan a utilizarlo. El 68,1% de las personas de clase baja declaró haberse endeudado durante los últimos seis meses, frente al 47,1% de la clase media y el 36,5% de la clase alta.
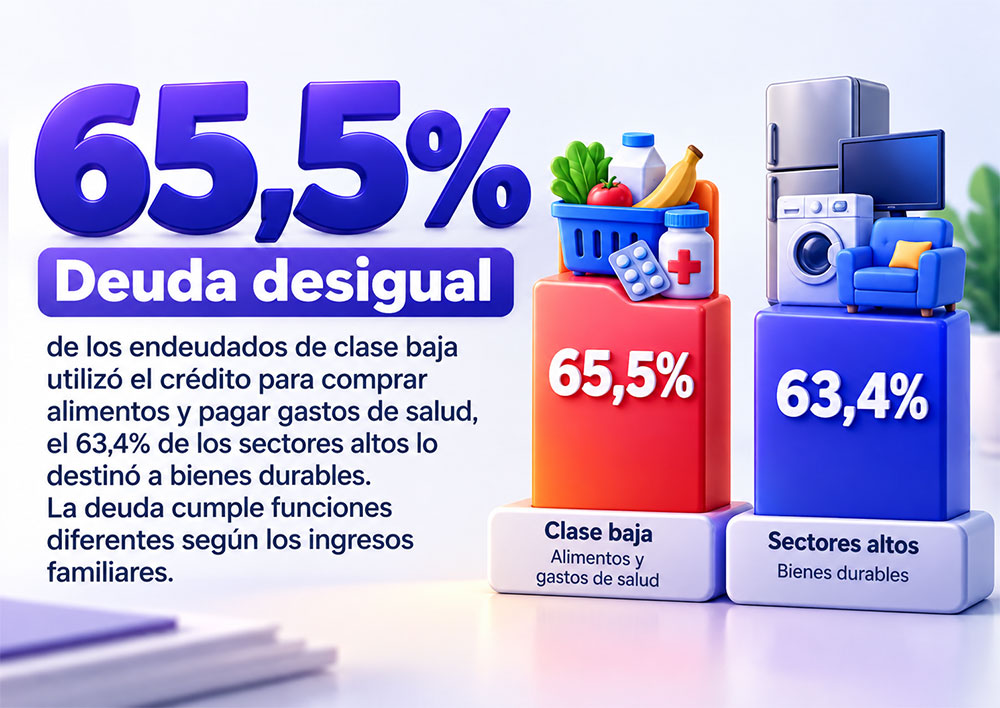
Sin embargo, las diferencias no se agotan en la proporción de personas que recurrieron a préstamos. Entre los endeudados de clase baja, el 65,5% utilizó esos recursos para cubrir alimentos y salud. En la clase alta, por el contrario, el 63,4% declaró que el principal destino del financiamiento fue la compra de bienes durables.
El contraste permite identificar dos funciones distintas del crédito: mientras para los sectores de mayores recursos constituye principalmente una herramienta para financiar consumo, para los hogares más vulnerables aparece asociado a la necesidad de sostener gastos básicos.
.
La clase media y el peso de las tarifas
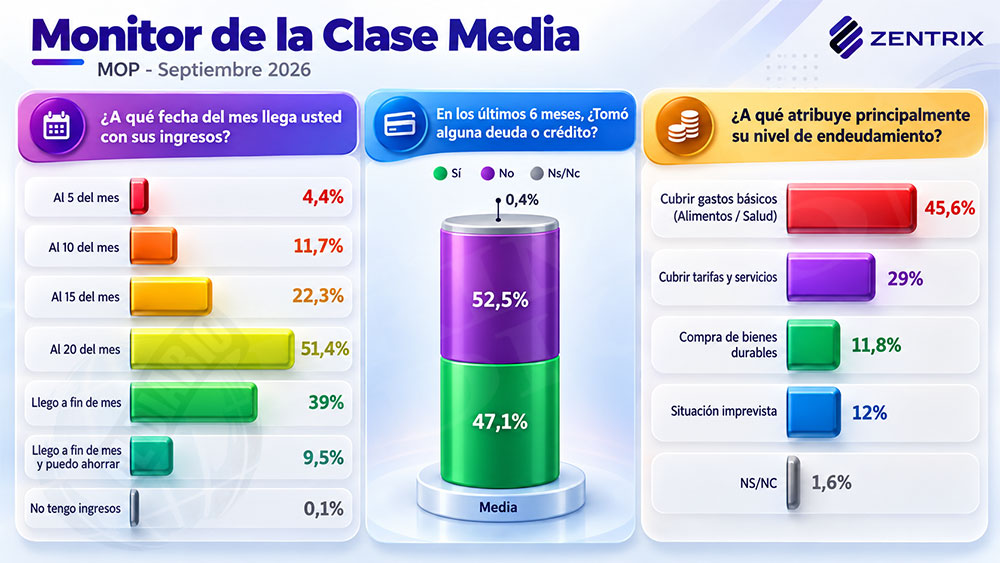
La situación de la clase media presenta características particulares. De acuerdo con el relevamiento, el 51,4% de quienes se identificaron con este sector agota sus ingresos a más tardar el día 20, mientras que el 47,1% declaró haber tomado algún crédito o deuda durante los últimos seis meses. Entre los endeudados de ese segmento, el 45,6% recurrió al financiamiento para alimentos y salud.
Sin embargo, hay otro dato que distingue a estos hogares: el 29% de quienes se endeudaron lo hizo para pagar tarifas y servicios, la proporción más elevada entre los tres estratos sociales analizados. En los sectores de menores ingresos, ese motivo representó el 18,2% de los casos, mientras que en la clase alta alcanzó solamente el 4,7%.
La consultora plantea como posible explicación que los servicios representan una presión específica sobre los presupuestos de familias que no necesariamente acceden a los mismos mecanismos de asistencia o subsidios que los hogares de menores recursos. Aunque el estudio no permite establecer por sí solo las causas de esa diferencia, los resultados muestran que las obligaciones vinculadas con los servicios tienen un peso importante en las decisiones de endeudamiento de la clase media.
Los menores de 40 años, entre los más afectados
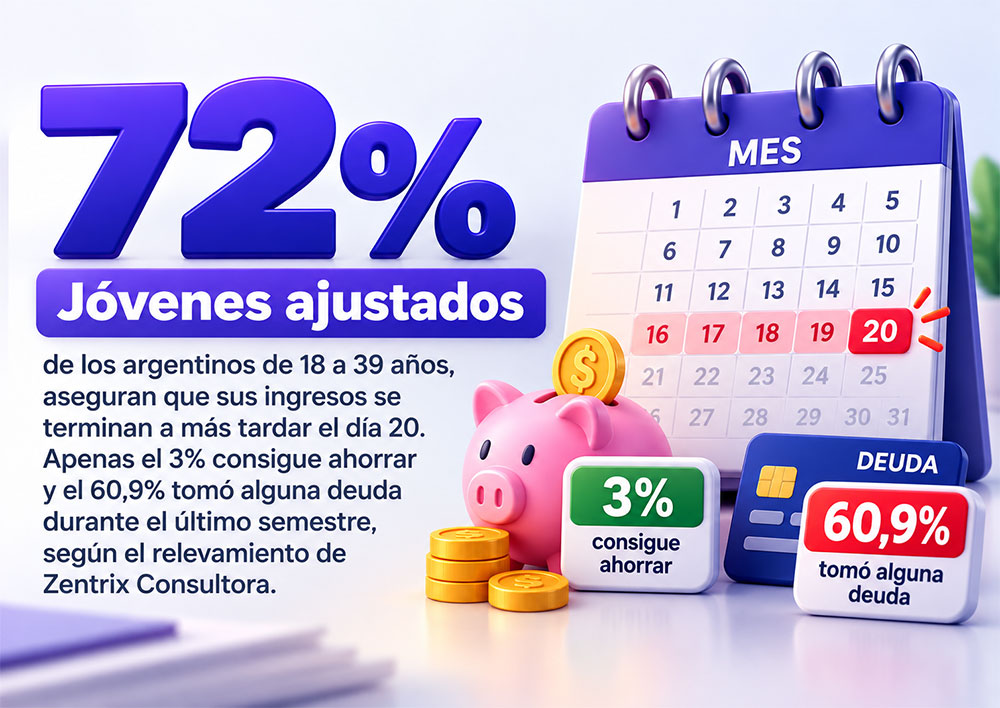
El análisis por edades también revela diferencias significativas. Entre los encuestados de 18 a 39 años, el 72% aseguró que sus ingresos se terminan a más tardar el día 20. Apenas el 3% manifestó que consigue llegar a fin de mes y ahorrar. A su vez, el 60,9% de las personas de ese grupo etario declaró haber tomado alguna deuda o crédito durante los últimos seis meses.
La combinación de ingresos que se agotan anticipadamente, escasa capacidad de ahorro y utilización frecuente del financiamiento configura un escenario de mayor exposición frente a gastos imprevistos. El fenómeno también aparece en las percepciones sobre la situación general del país: el 69,1% de los menores de 40 años evaluó negativamente la economía nacional, una proporción superior a la registrada entre los grupos de mayor edad.
De todas maneras, el informe no permite determinar cuántos de estos jóvenes tienen deudas vencidas ni establecer si el endeudamiento se traduce efectivamente en dificultades de pago. Lo que sí muestran las respuestas es una combinación de restricciones económicas que reduce el margen disponible para afrontar nuevas obligaciones.
El riesgo de financiar un mes con el ingreso del siguiente
Uno de los aspectos que destaca el análisis de Zentrix es la posibilidad de que el crédito destinado a cubrir necesidades habituales termine generando un mecanismo de endeudamiento recurrente. Cuando una familia necesita financiar alimentos, medicamentos o servicios porque sus ingresos se agotan anticipadamente, la devolución de ese préstamo puede comprometer parte del dinero disponible al mes siguiente.
Si la insuficiencia de recursos persiste, surge la posibilidad de recurrir nuevamente al crédito para cubrir los mismos gastos. Este mecanismo representa un riesgo de acumulación de obligaciones financieras y eventuales dificultades de pago, particularmente en hogares que carecen de ahorros para afrontar imprevistos.
Se trata, no obstante, de una interpretación económica de los resultados y no de una trayectoria individual comprobada por la encuesta, que no realizó un seguimiento de los mismos hogares a lo largo del tiempo. El problema adquiere relevancia porque la percepción sobre la evolución de los ingresos también muestra señales persistentes de deterioro.
En septiembre, el 81,8% de los encuestados consideró que su salario no le gana a la inflación, mientras que el 39,3% calificó negativamente su situación económica personal.
La evaluación sobre la economía del país fue todavía más crítica: el 61,5% la consideró mala o muy mala, lo que representa una diferencia de 22,2 puntos porcentuales respecto de quienes expresaron una percepción negativa sobre su propia situación.