

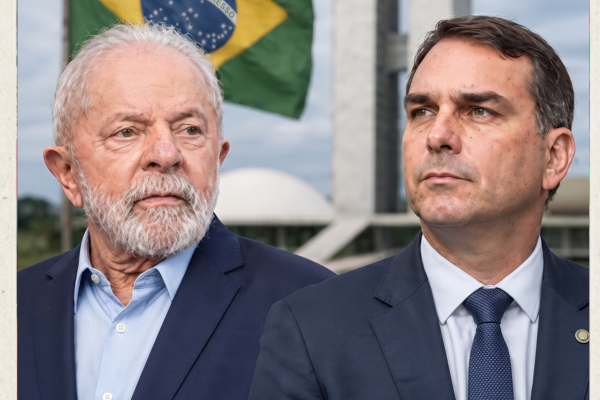
Las elecciones presidenciales en Brasil generaron una reacción inmediata en los mercados financieros y eso movió la cotización del real. El economista y docente Guillermo Knass analizó el impacto del escenario político sobre el tipo de cambio y la competitividad argentina, luego de que la primera vuelta electoral arrojara un resultado favorable a las expectativas del mercado.
La victoria en primera vuelta de un candidato liberal ortodoxo provocó una fuerte reacción de los mercados que derivó en una apreciación del real. Knass explicó el fenómeno: “Mayor oferta de dólares hace que caiga el precio del dólar y eso provocó la apreciación del real, en más o menos un 4 o un 5%”, señaló en diálogo con Radio República, de Posadas.
Para el analista, esta variación diaria representa un movimiento brusco para los estándares internacionales, aunque en la comparación regional pase desapercibida. “Acá estamos acostumbrados de que cualquier movimiento es de un 20 o un 30%, por eso. Es muchísimo un 4% en un día que se mueve un tipo de cambio, pero a comparación de la Argentina es como un día común”, graficó.
El corrimiento cambiario modifica de manera directa la relación de precios entre ambos países, un factor clave para el turismo y el comercio fronterizo. Knass detalló que, a pesar de que Brasil se encareció un 5% respecto a las jornadas previas, la brecha cambiaria todavía favorece al bolsillo argentino: “Sigue habiendo una diferencia de precios relativa importante con Brasil”. Según el especialista, al utilizar mediciones estandarizadas como el índice Big Mac, la brecha se hace evidente. “Argentina sigue estando un 20% más cara que Brasil. O sea, Brasil está un 20% más barato todavía”, precisó.
En la vereda opuesta, la nueva cotización beneficia la llegada de visitantes del país vecino, un flujo vital para los comercios de las localidades de frontera. El docente señaló que el impacto es directo en la otra dirección: “Al brasilero ahora le sale la Argentina 5% más barato. Es exactamente el opuesto, te estás mirando al espejo”. El economista advirtió que el atraso cambiario local complica el escenario comercial de este lado de la frontera. “A nosotros nos está reventando Brasil, eso ya lo sabemos, porque acá se produjo el mismo fenómeno y el atraso cambiario está haciendo que perdamos competitividad”, alertó.
El ritmo de los mercados
El comportamiento de los activos brasileños en las bolsas internacionales refleja una fuerte expectativa de cambio político. Knass comparó la situación actual de las empresas del socio del Mercosur con procesos históricos recientes de la Argentina, donde la expectativa de un giro político disparó el valor de firmas estatales como YPF. El economista remarcó el atraso que arrastran las valuaciones de las compañías vecinas: “Si vos mirás las cotizaciones históricas, te das cuenta que Brasil está regaladísimo”.
La falta de previsibilidad política era, según su mirada, el principal freno para el desembarco de capitales productivos. Knass fundamentó el retraso en las cotizaciones de firmas clave como Petrobras o Nubank: “No había confianza del capital financiero en Lula, que ahora va a haber, y esto se mueve rápido. Así que si no hay desastre, esto debería seguir”. De consolidarse esta tendencia, una mayor apreciación del real podría aliviar la presión sobre los productores locales al encarecer las importaciones desde Brasil.
Finalmente, el especialista diferenció la política monetaria brasileña de la dinámica inflacionaria argentina, al destacar que el Banco Central de Brasil prefiere enfriar la economía antes que convalidar una escalada de precios. Knass describió el mecanismo de contención que aplican las autoridades vecinas: “No tiene inflación porque, antes de tener inflación, suben la tasa”. El analista concluyó que, si bien esta estrategia encarece el crédito interno y ralentiza el crecimiento, evita el descontrol de las variables nominales: “Prefieren tener menor actividad que caer en un proceso inflacionario como el que cayó la Argentina”.
Con la conducción de Hugo Acosta
Tel: 0376 439-6664
Facebook: La Voz
Garupá - Misiones
