

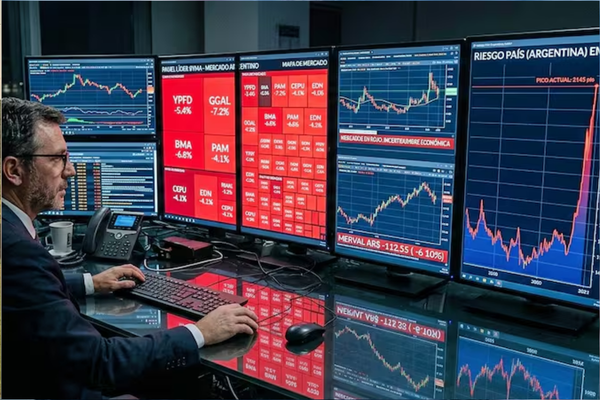
El mercado financiero argentino inició el mes de noviembre en terreno marcadamente negativo. A un día de la celebración de las elecciones de medio término en los Estados Unidos y en un contexto de incertidumbre internacional vinculado al sector de la inteligencia artificial y los niveles de deuda de países desarrollados, el riesgo país superó la barrera de los 800 puntos básicos, mientras que los activos locales sufrieron severas pérdidas tanto en la plaza porteña como en Wall Street.
Pese a haber iniciado la jornada con tendencia a la baja, el riesgo país —índice elaborado por el JP Morgan— dio vuelta su dinámica sobre el cierre de la rueda y finalizó en 805 puntos básicos, representando una suba diaria de 18 unidades (+2,29%). Se trata del registro más elevado desde las elecciones legislativas del año pasado, cuando la incertidumbre electoral llegó a empujar dicho indicador hasta las cuatro cifras. El deterioro respondió al mal desempeño de los bonos soberanos en dólares, que acompañaron el clima de aversión al riesgo global: los Bonares cayeron hasta 1,7% (AL41D) y los Globales retrocedieron hasta 1,4% (GD46D).
Al respecto, el economista de Quantum Finanzas, Fernando Baer, explicó que «la Argentina se acopla a un contexto internacional que inicia noviembre en modo ‘corrección’ por preocupaciones en materia de inteligencia artificial, tecnológicas y deudas de desarrollados», añadiendo que los portafolios globales se reacomodaron hacia activos de mayor seguridad (flight to quality) a la par de las expectativas por el año electoral local.
En materia cambiaria, el dólar oficial minorista avanzó $5 en las ventanillas del Banco Nación (+0,3%) para cerrar en $1565, configurando su valor nominal más alto del año. Con este ajuste, la cotización acumula un incremento de $85 en el año (+5,7%), manteniéndose por debajo de la inflación acumulada a septiembre (23,6%).

Por su parte, el precio promedio minorista del sistema financiero informado por el Banco Central (BCRA) se ubicó en $1566,60. En el segmento mayorista, la divisa aumentó $8,30 (+0,54%) finalizando a $1545,02, lo que mantiene al tipo de cambio a una distancia del 26,5% respecto al techo de la banda cambiaria ($1954,48).
Paralelamente, un informe sectorial relevó que el salario pretendido promedio aumentó un 2,19% en el tercer trimestre, quedando por debajo del ritmo inflacionario. En el mercado de divisas financieras, las cotizaciones mostraron un comportamiento dispar: el dólar MEP cedió $8,37 (-0,5%) para ubicarse en $1565,25, mientras que el contado con liquidación (CCL) escaló $24,42 (+1,5%) y cerró en $1678,46.
Sobre el panorama macroeconómico, Fernando Camusso, director de Rafaela Capital, advirtió que «la estabilidad reciente del dólar podría transmitir una sensación de tranquilidad que no termina de coincidir con el resto de las variables financieras», destacando la apreciación del peso frente a un riesgo país elevado y la falta de acceso al financiamiento internacional. Durante la jornada, el BCRA no intervino en el mercado cambiario, sumando solo ocho ruedas de abstención en lo que va del año (cuatro de ellas registradas en la última semana).
Finalmente, la Bolsa porteña descendió 3,2% en pesos hasta las 89.166 unidades (unos US$53 al ajustar por CCL, cayendo 4,6%). En el panel líder, los retrocesos principales correspondieron a Edenor (-3,5%), Transportadora de Gas del Norte (-1,2%), Telecom Argentina (-0,4%), Transportadora de Gas del Sur (-0,4%), Central Puerto (-0,4%) y Sociedad Comercial del Plata (-0,4%).
En Nueva York, los ADRs argentinos acompañaron las bajas generalizadas de Wall Street previas a los comicios legislativos estadounidenses, donde se renovará la Cámara de Representantes y parte del Senado. Las caídas estuvieron encabezadas por Irsa (-12,8%), Cresud (-8,1%), YPF (-6,8%) y Banco Supervielle (-5,4%). Desde Cocos Capital analizaron que la atención inversora está puesta en la posibilidad de un Congreso dividido en EE. UU. que condicione la agenda económica y fiscal de Donald Trump.
Con la conducción de Hugo Acosta
Tel: 0376 439-6664
Facebook: La Voz
Garupá - Misiones
